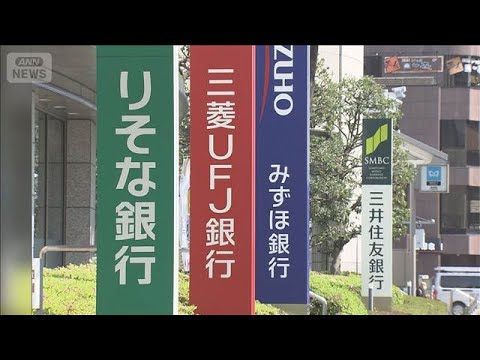
Immobilier au Japon : la hausse des taux fait trembler les propriétaires
Avec un taux directeur passé de 1,0 % à 1,25 % en seulement trois mois, les mensualités pourraient augmenter.
Le rêve de devenir propriétaire au Japon prend un sérieux coup de froid. Selon FNNプライムオンライン, le taux directeur vient de grimper à 1,25 %, une hausse rapide qui intervient seulement trois mois après la précédente. Pour les familles qui ont misé sur des taux variables, le réveil est brutal.
Le casse-tête des mensualités
Prenez la famille Ochiai : ils viennent d’acheter une maison de 90 millions de yens (environ 550 000 euros) à Tokyo. Avec deux enfants en bas âge, ils sont passés d’un loyer de 130 000 yens à un remboursement de prêt de 200 000 yens par mois. Le mari ne cache pas son inquiétude face à cette accélération imprévue du calendrier financier. Pour un foyer empruntant 50 millions de yens sur 35 ans, cette hausse de 0,25 point représente environ 6 000 yens de plus à sortir chaque mois, soit un surcoût total de 2,5 millions de yens sur la durée du crédit.
La stratégie audacieuse du prêt sur 50 ans
Face aux évolutions des taux, certains jeunes optent pour des prêts sur 50 ans. Un homme de 25 ans habitant à Yokohama a choisi un prêt sur 50 ans pour son appartement, une option réservée aux moins de 29 ans dans certaines banques. Son calcul est simple : rembourser de petites sommes jusqu’à ses 75 ans pour dégager du cash et l’investir dans des placements de type NISA (un plan d’épargne en actions défiscalisé au Japon).
Louer ou acheter : le match est serré
La question divise plus que jamais. Une simulation effectuée sur un bien à Mitaka (banlieue de Tokyo) montre que sur 50 ans, le coût total entre l’achat (incluant taxes et travaux) et la location est presque identique : 158 millions de yens pour le propriétaire contre 156 millions pour le locataire.
Le risque de tout perdre est pourtant bien réel. Un chauffeur de taxi de 63 ans a témoigné avoir dû vendre sa maison après 19 ans de remboursements suite à une baisse de revenus. Selon les experts interrogés par FNNプライムオンライン, le nombre de personnes venant consulter pour des difficultés de paiement a doublé en un an, signe que la pression monétaire commence à faire des dégâts concrets dans le budget des ménages.
金利上昇…さらなる利上げ”示唆”も 住宅ローンどうなる?
© FNNプライムオンラインCet article se fonde sur le reportage publié par FNNプライムオンライン, la vidéo ci-dessus. Il est écrit en français et relu par la rédaction. Vous pouvez tout vérifier à la source. Notre méthode.